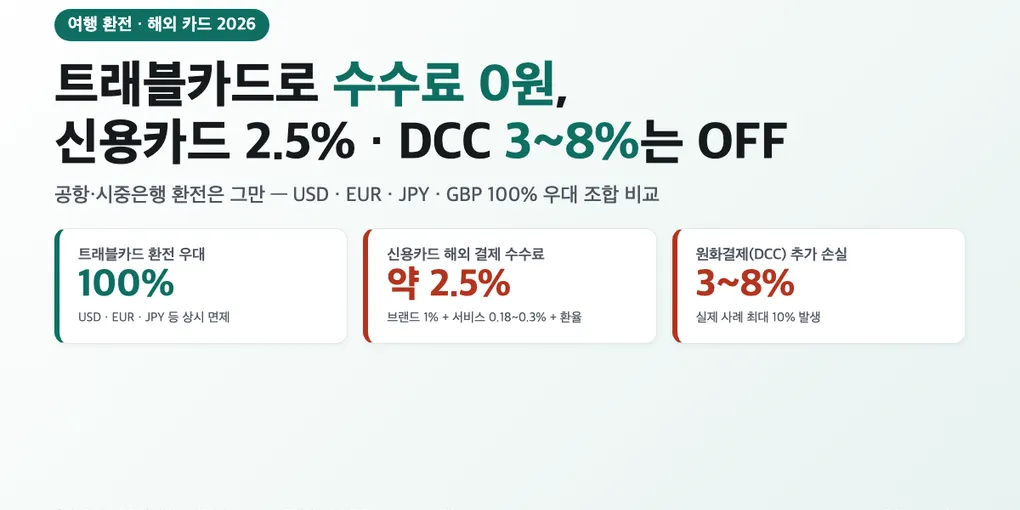
여행 환전 꿀팁의 2026년 결론은 짧습니다. 환전은 90%를 트래블로그·트래블월렛·SOL트래블 같은 트래블카드로, 비상용 현금 10%만 현지 ATM으로, 해외 결제는 신용카드 대신 트래블카드를 쓰되 반드시 현지 통화로 긁는 것입니다. 공항·시중은행 환전은 수수료 체계상 손해로 수렴하고, 신용카드 해외 결제는 평균 2.5% 안팎의 수수료가 붙으며, 원화결제(DCC)를 잘못 누르면 그 위에 3~8%(심한 사례 10%)가 더 쌓입니다. 상위 블로그 10편(SERP 상위 10개 중 깊이 분석한 수)과 각 카드사 공식 안내를 교차해 숫자로 풀어 보겠습니다.
트래블로그·트래블월렛·SOL트래블 모두 USD·EUR·JPY는 환율 100% 우대로 환전 수수료가 0원이고, 해외 결제 수수료도 면제됩니다.
신용카드 해외 결제는 국제브랜드 수수료 약 1% + 해외서비스 수수료 0.18~0.3% 이중 구조라 보통 2.5% 안팎이 붙고, 원화결제(DCC)를 선택하면 그 위에 3~8%가 더 쌓입니다.
베스트 조합은 트래블카드 1장(메인) + 비자/마스터 신용카드 1장(백업) + 현지 통화 소액 현금이고, 현지에서는 모든 결제·ATM을 반드시 현지 통화로 눌러야 합니다.
여행 환전 해외 카드 꿀팁, 2026 결론부터 압축
상위 블로그 10편을 열어 보면 “트래블카드를 쓰세요”라는 결론은 공통인데, 그 뒤에 따라붙는 숫자가 글마다 다릅니다. 그래서 이 글은 결론을 먼저 못 박아 둡니다. 2026년 11월 기준 해외여행 돈 쓰기의 베스트 조합은 메인 트래블카드 1장 + 백업 신용카드 1장 + 현지 통화 소액 현금입니다. 트래블카드는 환전 수수료·해외 결제 수수료·해외 ATM 수수료 세 가지를 한꺼번에 지웁니다. 신용카드는 호텔 보증금·렌터카 디포짓·고액 쇼핑처럼 “신용 한도”가 필요한 결제의 보험이고, 소액 현금은 전통시장·택시·팁처럼 카드가 안 되는 상황의 쿠션입니다.
반대로 피해야 할 세 가지는 ① 공항 환전소에서 거액을 바꾸는 것, ② 신용카드 해외 결제, ③ 결제 단말기나 ATM에서 “원화(KRW)로 결제하시겠습니까”를 누르는 것입니다. 세 가지가 겹치면 100만 원 결제에 10만 원 가까이가 수수료로 날아갑니다. KB국민카드 공식 DCC 안내와 비주얼뱅크 수수료 구조 해설에 그 산식이 그대로 나와 있어요.
| 구분 | 환전 수수료 | 해외 결제 수수료 | 해외 ATM 수수료 | DCC 리스크 |
|---|---|---|---|---|
| 공항 환전소 | 보통 우대 50% 이하 | — | — | — |
| 시중은행(앱) | USD·EUR·JPY 최대 90% | — | — | — |
| 트래블카드 | USD·EUR·JPY 100% 우대 | 면제 | 조건부 면제 | 결제 통화 선택 주의 |
| 신용카드 해외 결제 | 결제 시점 환율 | 약 2.5%(브랜드 1% + 서비스 0.18~0.3%) | 건당 $3 | 가장 큼 |
세 번째 줄이 왜 가장 유리한지가 이 글의 뼈대고, 네 번째 줄의 2.5%와 DCC 3~8%가 왜 그렇게 나오는지가 뒷부분의 내용입니다.
왜 공항·시중은행 환전은 더 이상 손익이 안 맞는가
가장 큰 오해가 “시중은행 90% 우대면 트래블카드 100% 우대랑 10%p 차이뿐이니 비슷하다”는 것입니다. 그런데 10%p 차이란 환율 스프레드의 10%를 뜻하지 “환전 금액의 10%“가 아니라서 금액으로 환산하면 몇 천 원 수준인 경우가 많습니다. 문제는 그다음입니다. 시중은행에서 외화 현금으로 받으면 그 현금으로 할 수 있는 결제가 현금 결제뿐이고, 호텔·식당·대중교통처럼 카드가 되는 곳에서는 다시 트래블카드가 유리합니다. 즉 90% 우대의 가치는 “출장 시 상당액의 현금이 꼭 필요한 사람”에게만 의미가 있어요.
반대로 공항 환전소는 우대율이 보통 50% 이하로 떨어지고 어떤 매장은 우대가 거의 없습니다. 스카이스캐너의 환전 꿀팁 글도 공통적으로 “공항 환전은 급할 때 소액만, 나머지는 트래블카드”로 결론을 모읍니다. 상위 가이드 10편(SERP 상위 10개 중 깊이 분석한 10편) 모두 공항 환전을 보조 수단으로만 추천한다는 점이 그 결론을 뒷받침해요.
그렇다고 “현금 0원”이 정답은 아닙니다. 트래블카드가 작동하지 않는 상황이 세 가지 있습니다. 첫째는 전통시장·노점·소형 식당처럼 카드 자체가 안 되는 곳이고, 둘째는 택시 미터기·숙소 보증금처럼 현금이 관행인 결제이며, 셋째는 ATM 자체가 적은 지역(동남아 시골, 발칸 소도시)입니다. 그래서 “환전 금액 중 10% 정도를 소액권으로 들고 가고 나머지는 카드”가 가장 안정적입니다. 금액으로 보면 1인 1주일 기준 10만~15만 원 상당 현지 통화 선이 평균적인 상위 블로그 권고치예요.
트래블로그·트래블월렛·SOL트래블 — 2026 핵심 비교
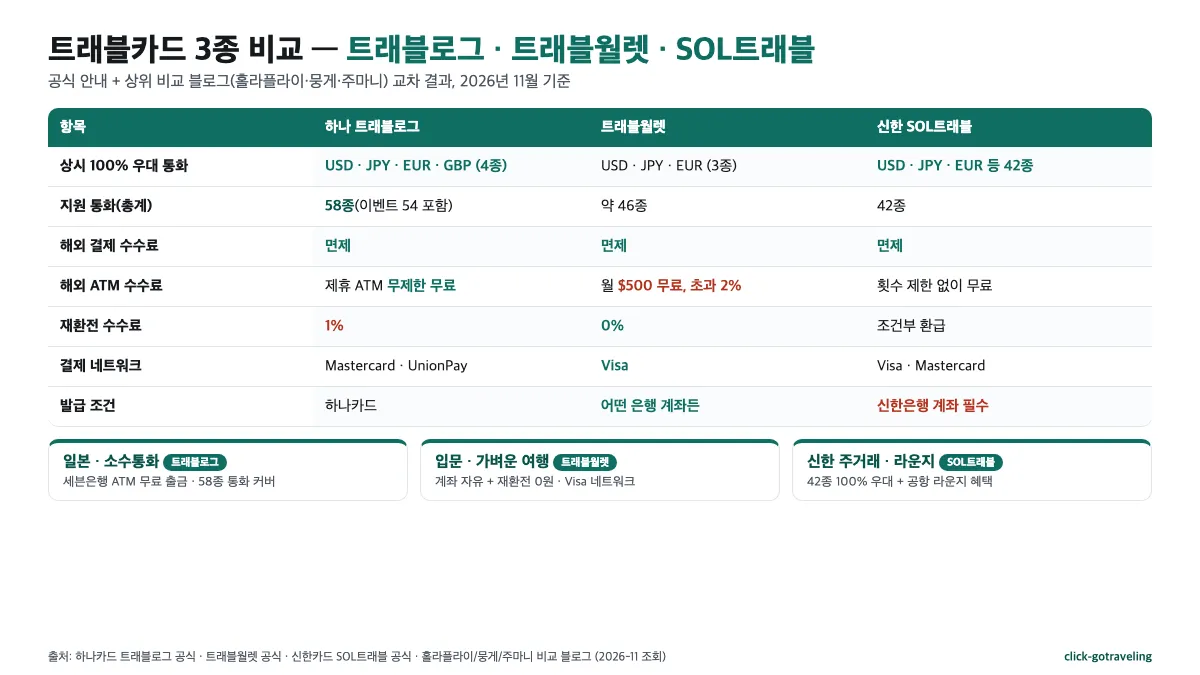
▲ 각 카드사 공식 안내(하나카드 트래블로그·트래블월렛·신한카드 SOL트래블)와 홀라플라이 2026 비교·주마니 비교·뭉게 2026 총정리 세 글을 교차해 click-gotraveling이 직접 정리한 표입니다.
세 카드는 “USD·EUR·JPY 환율 100% 우대 + 해외 결제 수수료 면제”라는 뼈대가 같습니다. 차이가 벌어지는 지점은 지원 통화 수·ATM 수수료 구조·재환전 수수료·결제 네트워크예요.
- 하나 트래블로그 체크카드 — 상시 4종(USD·JPY·EUR·GBP) 100% 우대 + 54종 이벤트 무료 환전(2026-12-31까지)으로 사실상 58종 통화에서 수수료 0원입니다. 해외 결제 수수료·국제브랜드 수수료 모두 면제되고 ATM 출금도 제휴 ATM에서 횟수 제한 없이 무료예요. 다만 재환전(남은 외화를 원화로 되돌릴 때) 때 1% 수수료가 붙고, 결제 네트워크는 Mastercard·UnionPay라 Visa가 더 강한 국가에서는 백업이 필요합니다. 수치 출처는 뭉게 2026 비교와 하나카드 트래블로그 공식 안내.
- 트래블월렛(Travel Pay) — 상시 100% 우대 통화가 USD·EUR·JPY 3종으로 가장 좁지만, 나머지 40종 안팎 통화도 지원합니다. ATM 수수료는 월 $500까지 무료, 초과분은 2% 과금이라 트래블로그보다 보수적이에요. 대신 재환전 수수료가 0원이라 “쓰고 남은 외화를 그대로 원화로 보내도 손해가 거의 없다”는 점이 강점이고, 네트워크는 Visa라 미국·유럽 쪽에서 거절 위험이 적습니다. 어떤 은행 계좌로도 충전 가능해 입문 카드로 가장 많이 추천돼요(주마니 2026 비교).
- 신한 SOL트래블 체크카드 — 공식 안내 기준 42종 통화 100% 우대로 트래블로그와 트래블월렛 중간 포지션입니다. ATM 수수료 면제·횟수 제한 없음에 더해 공항 라운지·편의점 할인 같은 신한카드 자체 혜택이 붙어요. 단 신한은행 입출금 계좌가 필수라 신한 통장이 없다면 가입 단계부터 번거롭습니다(네오노마드 3종 비교).
| 항목 | 트래블로그 | 트래블월렛 | SOL트래블 |
|---|---|---|---|
| 상시 100% 우대 통화 | USD·JPY·EUR·GBP 4종 | USD·JPY·EUR 3종 | USD·JPY·EUR 등 42종 |
| 지원 통화(총계) | 58종(이벤트 포함) | 약 46종 | 42종 |
| 해외 결제 수수료 | 면제 | 면제 | 면제 |
| 해외 ATM 수수료 | 제휴 ATM 무제한 무료 | 월 $500 무료, 초과 2% | 횟수 제한 없이 무료 |
| 재환전 수수료 | 1% | 0% | 조건부 환급 |
| 결제 네트워크 | Mastercard·UnionPay | Visa | Visa·Mastercard |
| 전제 조건 | 하나카드 발급 | 어떤 은행 계좌든 | 신한은행 계좌 필수 |
세 카드를 하나로 압축하면 다음과 같아요. 일본·소수통화 국가 자주 간다면 트래블로그, 입문·가벼운 여행이면 트래블월렛, 신한 주거래 + 공항 라운지도 쓰고 싶다면 SOL트래블. 상위 블로그 공통 결론도 “카드 1장으로 모든 상황을 커버하긴 어렵고, 네트워크가 다른 카드 2장을 섞는 쪽이 안전”으로 모입니다.
신용카드 해외 결제 수수료 2.5%는 어떻게 나오는가
트래블카드가 “0원” 쪽에 있다면 일반 신용카드는 반대쪽입니다. 해외 결제 수수료는 두 겹이에요. 비주얼뱅크의 카드사별 수수료 구조 분석과 KB국민카드 공식 안내가 똑같이 쪼개 설명합니다.
첫 번째 겹은 국제브랜드 수수료로 Visa·Mastercard·JCB 등 국제 결제망을 쓰는 대가입니다. 2026년 기준 약 1% 수준이에요. 두 번째 겹은 카드사 해외서비스 수수료(해외이용수수료)로, 국내 카드사가 부과하며 보통 0.18~0.3% 선입니다. 둘을 합치면 1.2~1.3%인데, 여기에 환전 시점의 매매기준율 스프레드까지 녹아들어 체감 수수료가 약 2.5% 수준으로 수렴해요. ATM 출금은 수수료 구조가 더 심합니다. 에브리로그 트래블로그 공식 안내 요약 기준 일반 카드 해외 ATM 출금 시 해외서비스 수수료 건당 $3 + 국제브랜드 수수료 1% 추가가 붙고, 여기에 현지 ATM 운영사 수수료(Surcharge)가 또 별도로 더해집니다.
이 수수료는 트래블카드로는 통째로 사라지는 비용입니다. 10만 원짜리 호텔을 신용카드로 결제하면 수수료 약 2,500원, 트래블카드로 결제하면 0원이에요. 10일 여행에서 100만 원을 긁으면 단순 산수로 2.5만 원 절감이고, 여기에 ATM 2회·DCC 실수까지 겹치면 금방 10만 원대로 늘어납니다.
원화결제(DCC) 함정 — 3~8%, 실제 사례 10%
해외 결제 중 가장 많이 터지는 사고가 원화결제(DCC, Dynamic Currency Conversion)입니다. 결제 단말기나 ATM이 “원화로 결제하시겠습니까? (Would you like to pay in KRW?)”라고 묻는 그 순간이에요. 여기서 “예”를 누르면 가맹점이 임의로 정한 환율로 1차 환전 → 국제브랜드가 달러로 2차 환전 → 국내 카드사가 다시 원화로 3차 환전 구조가 되고, 1차 가맹점 환율이 평균 3~8% 불리하게 설정됩니다. KB국민카드 공식 DCC 안내와 그린스케치의 베트남 DCC 사례가 같은 산식으로 설명하고 있어요.
실제 사례도 상위 블로그 다수에 공통으로 등장합니다. 그린스케치 글의 베트남 다낭 사례는 약 200만 동 식당 결제에서 원화결제 선택으로 9,800원이 약 9% 더 비싸게 청구됐고, 비주얼뱅크 수수료 해설도 “100만 원 결제 시 최대 10만 원까지 추가 비용이 발생”하는 극단 사례를 언급합니다. 왜 가맹점이 자꾸 권유하는지도 명확해요. DCC로 생긴 환전 마진의 일부가 그 상점·결제대행사의 수익으로 돌아가기 때문입니다.
대응은 단순합니다. ① 결제 전에 카드사 앱에서 해외원화결제 차단(DCC 차단)을 켜 두고, ② 단말기에서 반드시 현지 통화(USD·JPY·EUR 등)로 긁는 것이에요. KB·신한·현대·삼성·우리·NH 등 주요 카드사 모두 무료로 제공합니다. 단 차단을 켠 상태에서 일부 해외 사이트에서 결제가 거절될 수 있는데(KB국민카드 공식 안내에 설명), 그때만 일시 해제하고 결제 후 다시 켜는 쪽이 안전합니다.
현지 ATM 출금 — 수수료 구조와 피하는 법
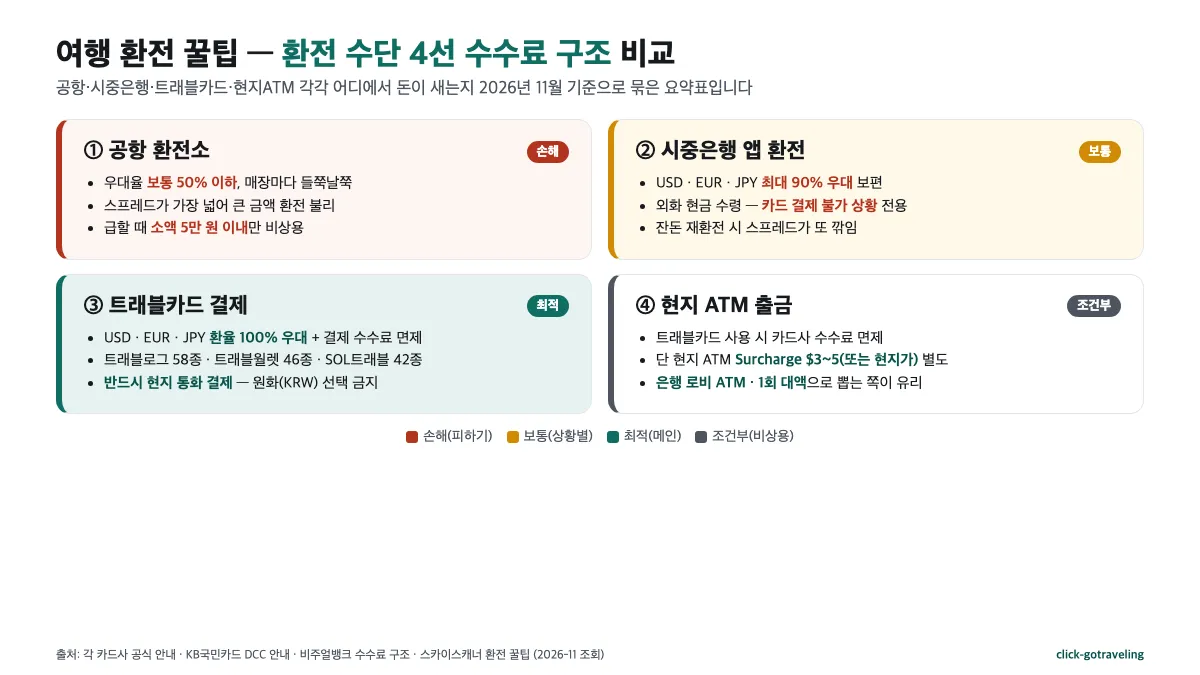
▲ 공항 환전소·시중은행 앱 환전·트래블카드 결제·현지 ATM 출금 4가지 방식의 수수료 구조를 각 카드사 공식 안내와 상위 10편 비교 블로그를 교차해 click-gotraveling이 직접 비교한 인포그래픽입니다.
트래블카드를 써도 ATM은 수수료 “덫”이 두 겹 있습니다. 첫째는 카드사 쪽 수수료(트래블카드는 보통 면제), 둘째는 현지 ATM 운영사가 그 기계에 부과하는 Surcharge예요. 트래블카드는 두 번째를 지워주지 않습니다. 예컨대 베트남·태국·필리핀 공항 ATM은 건당 100~200밧·4만 동·250페소 수준의 Surcharge가 흔하고 유럽·미국 사설 ATM도 $3~5가 자주 붙습니다.
손해를 줄이는 공통 요령은 세 가지로 수렴해요. 첫째, 은행 로비 안의 ATM을 쓰는 것(사설 ATM보다 Surcharge가 적거나 없음). 둘째, 한 번 뽑을 때 금액을 크게 뽑는 것(건당 수수료 체계라 소액 반복이 가장 불리). 셋째, 트래블월렛을 쓴다면 월 $500 무료 한도 안에서 설계하는 것(초과 2% 수수료 유의)입니다. 뭉게 2026 비교와 홀라플라이 비교 모두 “트래블로그는 ATM 횟수 제한이 없어 소액 반복에 유리하고, 트래블월렛은 월 1회 대액 출금에 유리하다”는 결론을 공유합니다.
하나 더, ATM 화면에서도 DCC가 나옵니다. 출금 금액 확정 전 “Continue without conversion”(또는 Decline conversion) 쪽을 눌러야 현지 통화 기준으로 빠지고, “Accept conversion / Convert to KRW”를 누르면 결제 때와 같은 3~8% 손실이 ATM 출금에도 그대로 적용돼요.
통화·지역별 조합 — USD·EUR·JPY·동남아
같은 트래블카드라도 어느 통화를 쓰느냐에 따라 체감 혜택이 조금씩 달라집니다. 2026년 11월 기준 상위 블로그 공통 권고를 지역별로 묶으면 다음과 같아요.
| 지역·통화 | 메인 카드 | 백업 카드 | 비상 현금 |
|---|---|---|---|
| 미국·캐나다(USD) | 트래블월렛(Visa) | SOL트래블·트래블로그 | $100 소액 지폐 |
| 서유럽(EUR) | 트래블월렛(Visa) | 트래블로그(Mastercard) | €100 전후 |
| 영국(GBP) | 트래블로그(상시 GBP 100%) | 신용카드 비자 | £50~100 |
| 일본(JPY) | 트래블로그(일본 세븐은행 무료 출금) | 트래블월렛 | ¥10,000 전후 |
| 동남아(VND·THB·IDR 등) | 트래블로그(소수통화 54종 커버) | 트래블월렛 | 소액 지폐 혼합 |
| 중국·홍콩(CNY·HKD) | 트래블로그(UnionPay 호환) | — | 알리페이·위챗페이 연동도 고려 |
가장 흔한 조합이 트래블카드 2종(네트워크 다른 2장)과 신용카드 1장(비상 보증금용)입니다. 트래블로그(Mastercard)와 트래블월렛(Visa)을 함께 들고 가면 한쪽 네트워크가 안 되는 가맹점에서도 다른 쪽으로 뚫립니다. 상위 블로그가 공통으로 “카드 1장만 들고 가지 말라”고 쓰는 이유예요.
유럽 2주·일본 1주 같은 전형 코스를 짜고 있다면 트래블카드·현금 비중을 미리 계산해 두는 쪽이 안전합니다. 처음 가는 해외여행 준비물 체크리스트의 “결제 수단 우선순위” 섹션과 함께 보면 체크리스트가 겹치지 않고 깔끔해요.
분실·도난·결제 거절 대비 — 외교부와 영사콜센터
카드 2장과 현금 10%까지 챙겼다면 마지막으로 둘 셋째의 안전망이 남습니다. 첫째는 카드 분실·도난 신고 번호 저장이에요. 하나·신한·국민·현대·삼성·우리·NH 각 카드사 모두 24시간 해외 전용 분실신고 번호를 운영합니다. 발급 즉시 폰 연락처에 “카드사명 분실신고”로 저장해 두면 좋아요. 둘째는 카드 복사본·여권 복사본을 클라우드에 저장해 두는 것이고, 셋째는 외교부 영사콜센터입니다.
외교부 해외안전여행 공식 포털에 따르면 영사콜센터는 24시간 연중무휴로 운영되고, 대표번호 +82-2-3210-0404로 로밍 전화 또는 현지 번호로 걸 수 있습니다. 결제 실패로 돈이 다 떨어진 비상 상황에는 긴급 경비 지원 제도(가족 송금 중계)를, 범죄·사고 상황에는 통역 지원·현지 변호사 안내를 받을 수 있어요. 여행 경보 1~4단계(남색·황색·적색·흑색) 안내도 같은 포털에서 상시 업데이트되므로, 출발 전에 목적지 상태를 한 번 확인해 두는 쪽이 안전합니다.
수수료 0원에 가장 가까워지는 7가지 체크리스트
① 트래블카드 1장 + 백업 카드 1장을 네트워크가 다른 조합(Visa + Mastercard)으로 발급받습니다.
② 카드사 앱에서 해외원화결제(DCC) 차단을 켭니다(일부 사이트 결제 거절 시 일시 해제 후 재설정).
③ 환율이 낮다 싶을 때 USD·EUR·JPY를 미리 충전해 두면 평균 매수가가 내려갑니다.
④ 공항 환전 대신 현지 ATM 1회 대액 출금으로 비상 현금 10%를 확보합니다.
⑤ 결제 때 "현지 통화(Local currency)"로만 긁습니다. 원화 선택 금지.
⑥ 분실·도난 대비로 카드사 24시간 해외 분실신고 번호를 저장하고 카드 복사본을 클라우드에 둡니다.
⑦ 외교부 영사콜센터 +82-2-3210-0404를 폰 즐겨찾기에 넣습니다.
이 일곱 가지만 체크해 두면 10일 여행 기준 수수료 10만 원 안쪽으로 쉽게 잡힙니다. 반대로 공항 환전 + 신용카드 결제 + DCC 수락이 겹치면 같은 10일에 20만~30만 원이 그냥 날아가는 구조라, “트래블카드 발급 번거로움”보다 손익이 훨씬 큰 쪽에 서는 선택이에요.
자주 묻는 질문
Q. 여행 환전 꿀팁에서 트래블카드가 신용카드보다 유리한 가장 큰 이유는 뭔가요? 신용카드 해외 결제는 국제브랜드 수수료 약 1% + 카드사 해외서비스 수수료 0.180.3%가 이중으로 붙어 보통 2.5% 안팎의 수수료가 발생합니다. 트래블카드는 USD·EUR·JPY 기준 두 수수료 모두 면제되고 환율도 100% 우대라, 10일 여행 기준 2만5만 원이 그대로 절약돼요.
Q. 해외 카드 사용 꿀팁 중 가장 많이 손해 보는 실수는 무엇인가요? 결제 단말기나 ATM 화면에서 “원화(KRW)로 결제” 또는 “Accept conversion”을 누르는 것입니다. 이게 바로 DCC인데, 가맹점이 임의로 정한 환율이 적용돼 3~8%, 심한 경우 10%까지 수수료가 추가로 붙습니다. 반드시 “현지 통화(Local currency)“로 눌러야 하고, 카드사 앱에서 DCC 차단을 미리 켜 두면 실수가 원천 봉쇄됩니다.
Q. 공항 환전은 전혀 쓰면 안 되나요? 모두 아닙니다. 공항 환전은 우대율이 보통 50% 이하로 떨어져 큰 금액을 바꾸면 손해지만, 비행기에서 내리자마자 공항철도·택시비 정도의 소액(5만 원 내외)은 시간을 아끼는 쪽이 유리할 수 있습니다. 나머지는 트래블카드 + 현지 ATM 1회 대액 출금 조합으로 해결하는 것이 2026년 상위 블로그 공통 결론입니다.
Q. 트래블로그·트래블월렛 중 하나만 발급받는다면 어느 쪽이 낫나요? 입문·가벼운 여행이면 트래블월렛이 쉽습니다. 어떤 은행 계좌든 연동되고 Visa 네트워크에 재환전 수수료 0원이라 처음 쓰기에 편해요. 반대로 일본 세븐은행 ATM을 자주 쓰거나 동남아·소수통화 국가를 자주 간다면 트래블로그가 유리합니다. 상시 100% 우대 통화가 USD·EUR·JPY·GBP 4종이고 이벤트까지 포함하면 58종 통화가 수수료 0원이에요.
Q. 신용카드는 아예 안 들고 가도 되나요? 백업으로 1장은 챙기는 쪽이 안전합니다. 호텔 체크인 보증금(디포짓)·렌터카 보증금처럼 “신용 한도”가 필요한 결제는 체크카드로 안 되거나 거절되는 경우가 흔하기 때문입니다. 단 평소 결제는 트래블카드로 하고 신용카드는 보증금·고액 쇼핑·해외 사이트 결제 거절 대비로만 쓰는 쪽이 수수료 관점에서 최적이에요.
Q. 환전 수수료 100% 우대는 “수수료 0원”과 같은 뜻인가요? 환전 수수료 100% 우대는 “환전 수수료만” 0원이라는 뜻이고, 환율 자체는 매매기준율 그대로 적용된다는 의미입니다. 즉 환율이 요동치는 날에는 유리한 환율에 미리 충전해 두는 쪽이 전체 비용을 더 낮춥니다. 트래블로그·트래블월렛·SOL트래블 모두 “환율이 낮을 때 미리 충전” 기능을 제공하므로 출발 2~4주 전부터 환율을 보며 분할 매수하는 전략이 자주 추천돼요.
이미지 출처
본문 그림 3장은 모두 click-gotraveling이 자체 디자인한 인포그래픽(HTML → PNG)으로, 참고한 1차 자료는 그림별로 다릅니다. 아래는 각 그림이 묶어 쓴 공식 출처와 조회일(2026-11) 목록입니다.
- 히어로 카드 — 트래블카드 100% 우대·수수료 0원 요지와 DCC 3~8% 숫자를 디자인 라벨로 재조합. 수치 출처: KB국민카드 DCC 안내·비주얼뱅크 수수료 구조, 2026-11 조회.
- 환전 수단 4선 비교 인포그래픽 — 공항·시중은행·트래블카드·현지ATM 수수료 구조를 각 공식 안내와 상위 블로그 10편을 교차해 자체 비교. 참고: 스카이스캐너 환전 꿀팁·KB국민카드 트래블카드 vs 신용카드, 2026-11 조회.
- 트래블카드 3종 수수료 비교표 — 트래블로그·트래블월렛·SOL트래블의 지원 통화·ATM·재환전·네트워크를 자체 정리. 참고: 홀라플라이 2026 비교·뭉게 2026 총정리·주마니 비교·하나카드 트래블로그 공식, 2026-11 조회.
저작권 표기: 모든 그림은 click-gotraveling 자체 제작·2026-11 조회값 기준이며, 각 그림에 쓰인 숫자는 위 1차 출처에서 가져왔고 재가공·시각화는 click-gotraveling이 수행했습니다. 상업적 재사용 시 출처 표기를 부탁드립니다.
관련 키워드 — #여행환전꿀팁 #해외카드사용 #트래블로그 #트래블월렛 #SOL트래블 #해외결제수수료 #DCC차단 #공항환전 #해외ATM수수료 #환전수수료우대 #해외여행카드추천 #트래블카드비교